

お知らせ・インフォメーション
人事、給与事務担当者必見!!令和7年度税制改正 源泉徴収事務への反映はいつになるの??
令和7年度税制改正では、給与等に係る源泉徴収事務へ影響を及ぼす改正がいくつかなされています。
影響を及ぼす改正とは
令和7年度税制改正では、物価上昇局面における税負担の調整や人手不足の中の大学生等の就労調整(就労控え)をなくす対応のため、所得税においては、主に次の見直しが行われました。
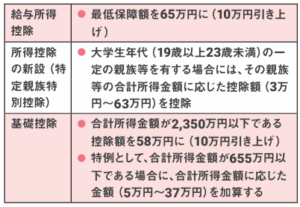
これらの見直しに伴い、扶養親族等の合計 所得金額等の要件も、次のように見直されています。
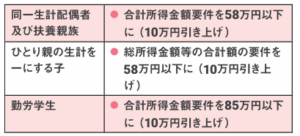
その他、給与所得の源泉徴収税額表(月額 表)など、源泉徴収事務に関わる税額表や申告 書等についても見直されました。
源泉徴収事務への反映時期
居住者に対して支払う給与等(給与所得)の 源泉徴収事務は、以下の2つの事務に大別す ることができます。今般の改正において、それぞれ反映する時期が異なります。
-
月々(日々)の給与等を支払う際に行う源泉徴収事務
毎月(日)の給与等の支払いの際に用いる 税額表や、利用する申告書等の書類については、 令和8年1月1日以後に支払うべき給与等から適用されます。
ただし、扶養親族等の合計所得金額等の要件の改正は、令和7年12月1日以後に支払う給 与等から適用されます。改正による適用を受けるには、一定の書類の提出が必要です。
-
年末調整事務
年末調整を行う際に用いる税額表や申告書等の書類、対象となる扶養親族等の要件等の改正については、令和7年中に支払うべき給与等でその最後に支払をする日が令和7年12月1日以後であるものから適用されます。
つまり、通常の年末調整事務には改正後が適用されますが、年の途中での退職等で年末調整事務が発生した場合は、ご留意下さい。